Presenta el Modelo 111 de IRPF AEAT desde cualquier dispositivo

Gestiona fácilmente el IRPF retenido a tus proveedores en facturas y nóminas evitando errores. Ten bajo control tus impuestos en segundos.

Haz tu Modelo 111 gratis
Calcular datos Modelo 111
1 min.
Descargar archivo .TXT
30 seg.

El Modelo clave del IRPF para autónomos bajo control

Si retienes IRPF a empleados o proveedores, el Modelo 111 es obligatorio para ti como autónomo o pequeña empresa. Es el modelo clave de la Agencia Tributaria para las retenciones trimestrales de IRPF. Contasimple te ayuda a gestionarlo tomando el control de cálculos y cumplimientos, sin complicaciones. Automatiza los resultados de las retenciones en nóminas y facturas, genera el modelo y preséntalo automáticamente en Hacienda en un par de clics.

Evita sanciones, gana seguridad y asegúrate de cumplir con la normativa sin perder tiempo.
 

modelo 111

Control absoluto de las retenciones de IRPF en nóminas y facturas

Mantén la salud financiera de tu negocio con Contasimple que hace los cálculos de IRPF automáticamente por ti. Lleva y visualiza en cualquier momento el control exacto de las cantidades retenidas, evita errores de cálculo y asegura que tu declaración sea correcta.

No más despistes, no más imprevistos al presentar el Modelo 111 de retenciones de IRPF. Todo en un único panel, accesible y actualizado en tiempo real.

30 días GRATIS
 

aeat 111

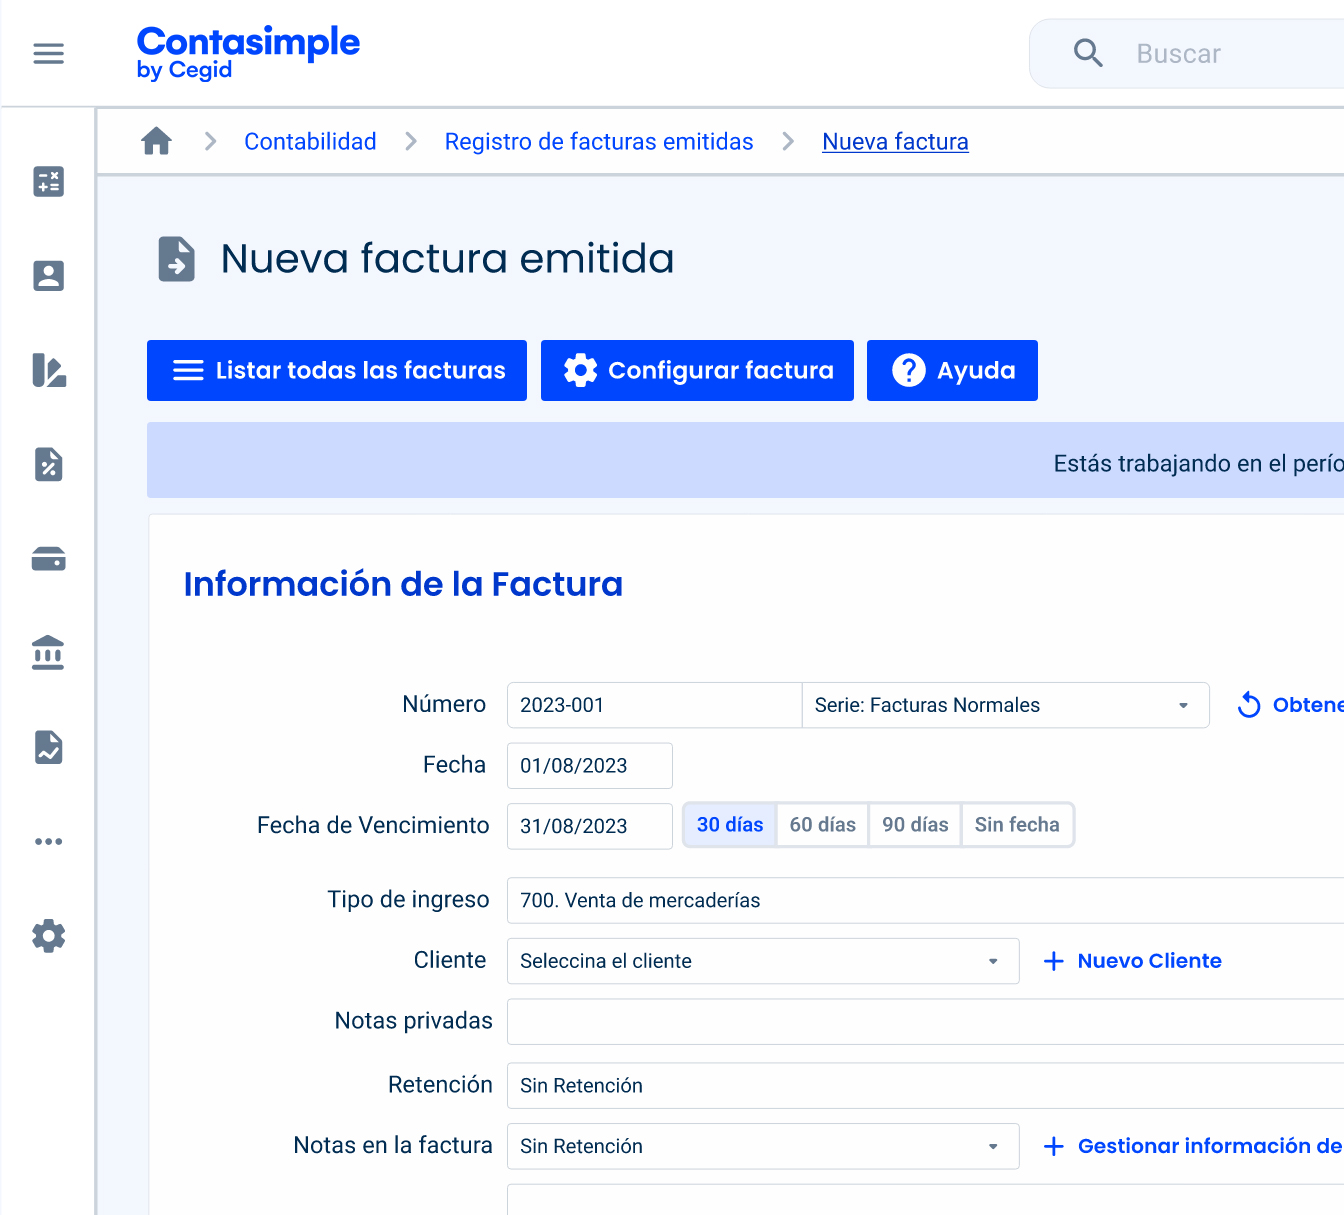
¿Cómo rellenar el modelo 111 en Contasimple by Shine?

Ve a la pestaña de impuestos
Calcula los datos automaticamente
Revisa los valores la información
Descarga el fichero

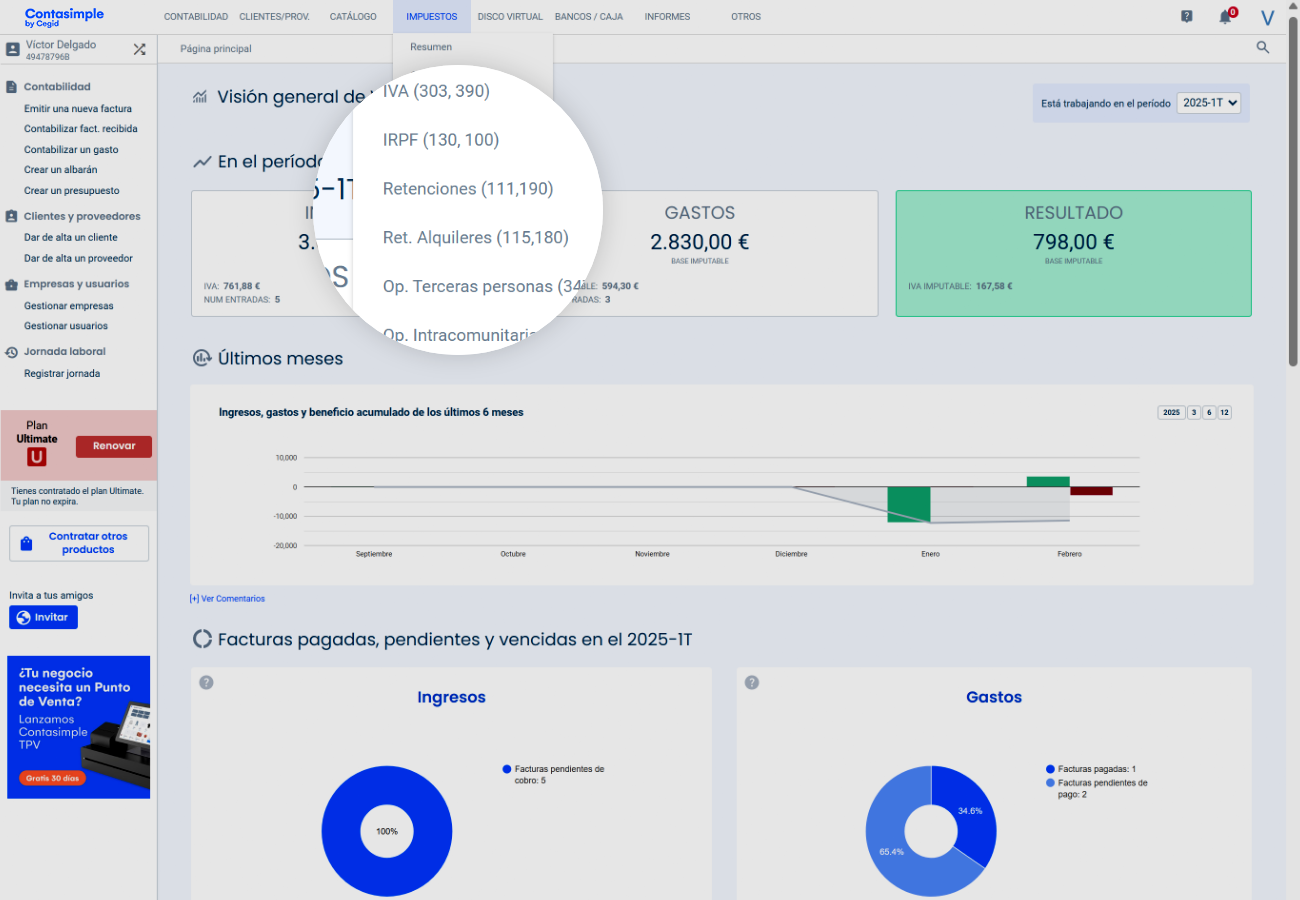
Ve a la pestaña de impuestos

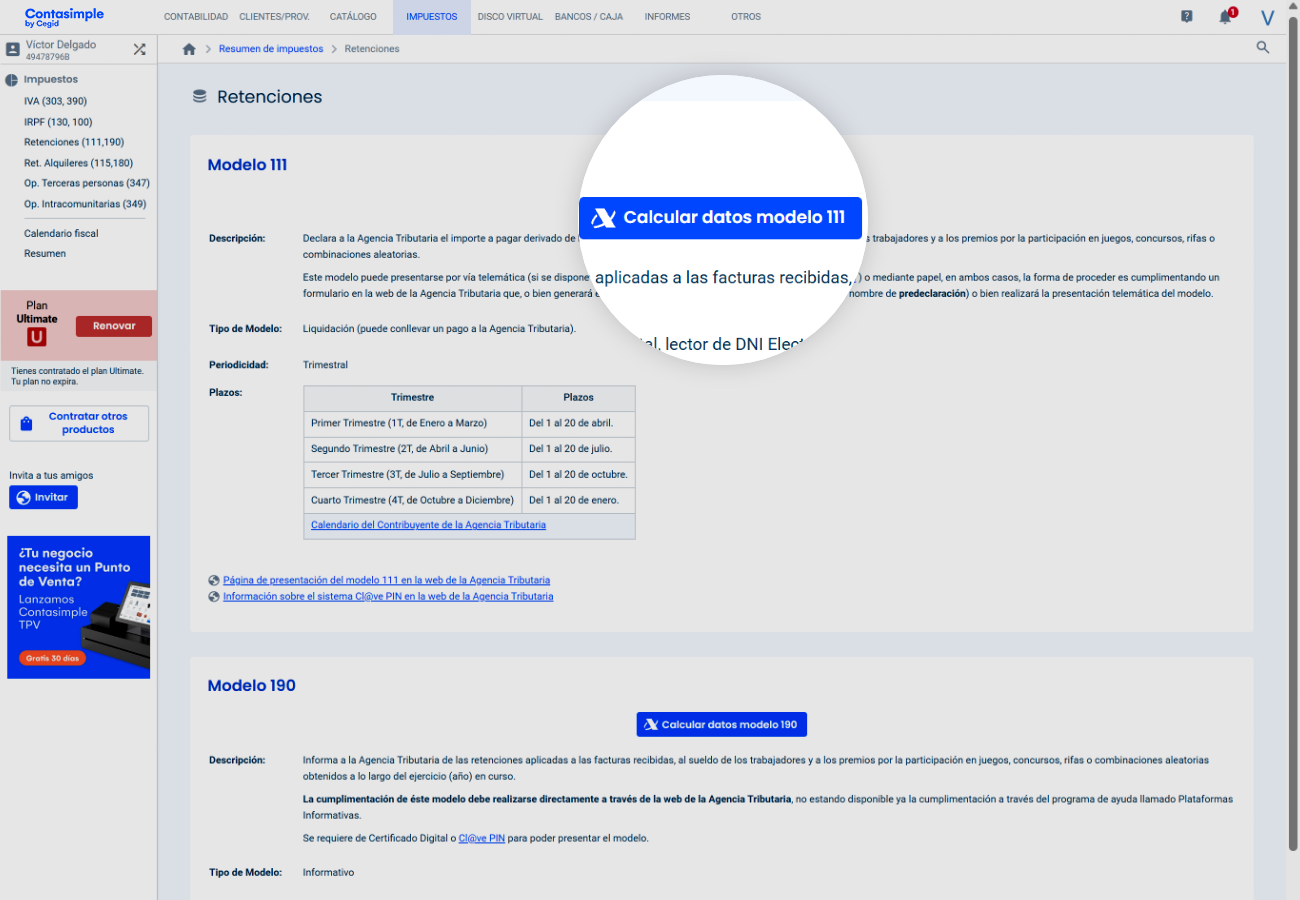
Selecciona el Modelo 111 y haz clic para empezar
Calcula los datos automaticamente

La plataforma extrae la información de tus facturas y genera los importes correctos.
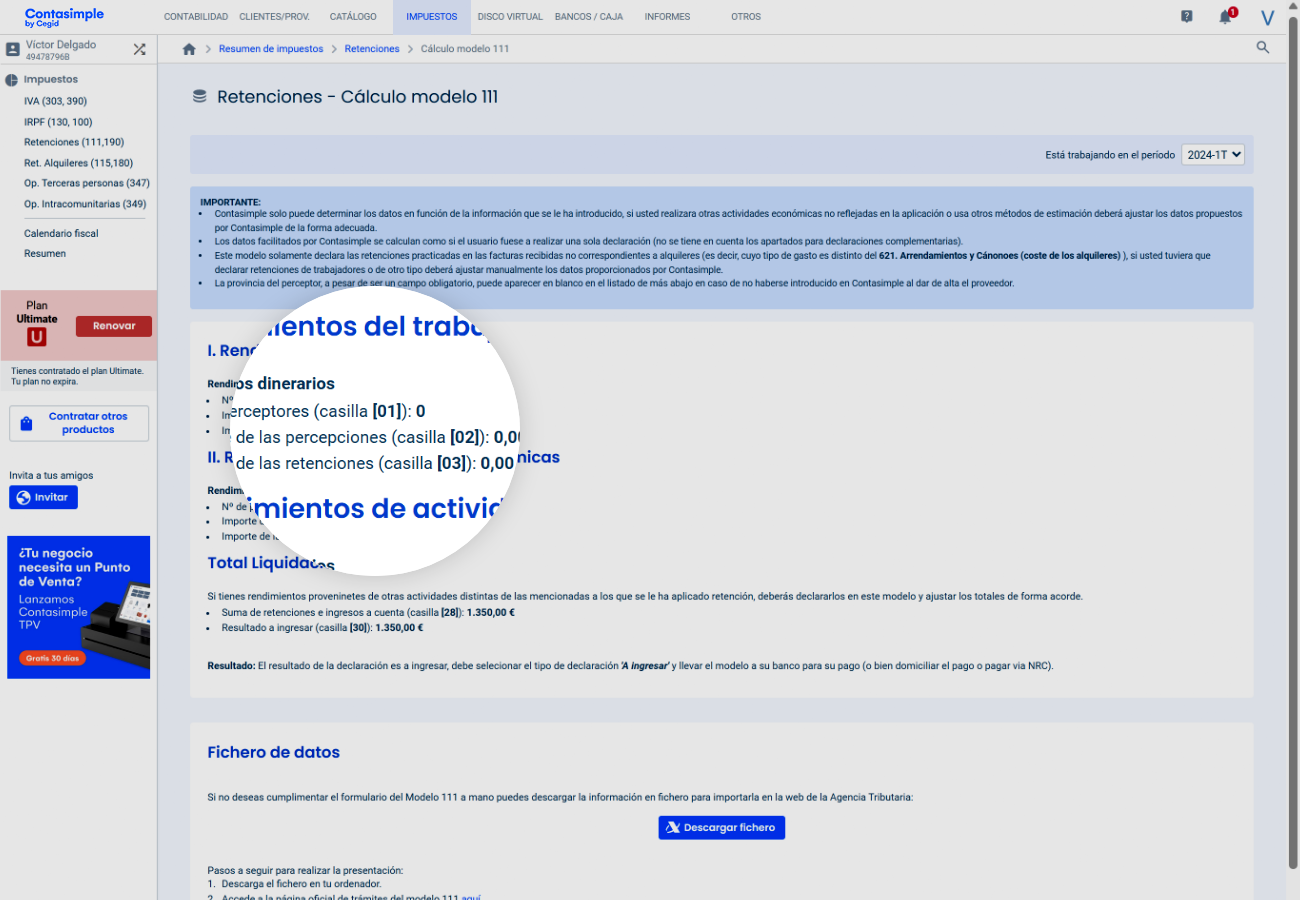
Revisa los valores la información

Revisa la información pre-rellenada y asegúrate de que todo está en orden. Sin errores, sin ajustes manuales.
Descarga el fichero

Descarga el fichero en formato .txt, listo para su presentación oficial.

Cuando ya tengas el fichero, presenta el Modelo 111 en la web de la Agencia Tributaria subiendo el archivo directamente a su portal. Asegúrate de seleccionar la opción “Con fichero” para evitar inconvenientes o errores.

Retenciones de IRPF sin errores ni estrés

Evita un mínimo error de cálculo o una presentación fuera de plazo que conlleve una importante sanción económica para tu negocio. Evita el pico de estrés al finalizar cada trimestre teniendo los Modelos de IRPF como el 111 bajo control. Con Contasimple, olvida las cuentas manuales y los fallos habituales. El sistema detecta por ti todas las imputaciones de IRPF y calcula automáticamente las retenciones. Genera en un clic el Modelo 111 listo para presentar en la Agencia Tributaria. Disfruta de las alertas según el calendario fiscal y vive tranquilo disfrutando de tu trabajo.
aeat mod 111

No confundas el Modelo 111 con el Modelo 130,

que sirve para el pago fraccionado del IRPF de los autónomos en estimación directa. Mientras el Modelo 130 lo presentan los autónomos para declarar sus propios beneficios, el Modelo 111 es para declarar el IRPF retenido a terceros.

Todos los modelos tributarios que tu negocio necesita

Contasimple ofrece un amplio abanico de Modelos Tributarios de la Agencia Tributaria española. Están conectados con la facturación y se pueden cumplimentar automáticamente, dejándolos listos para su presentación en Hacienda.

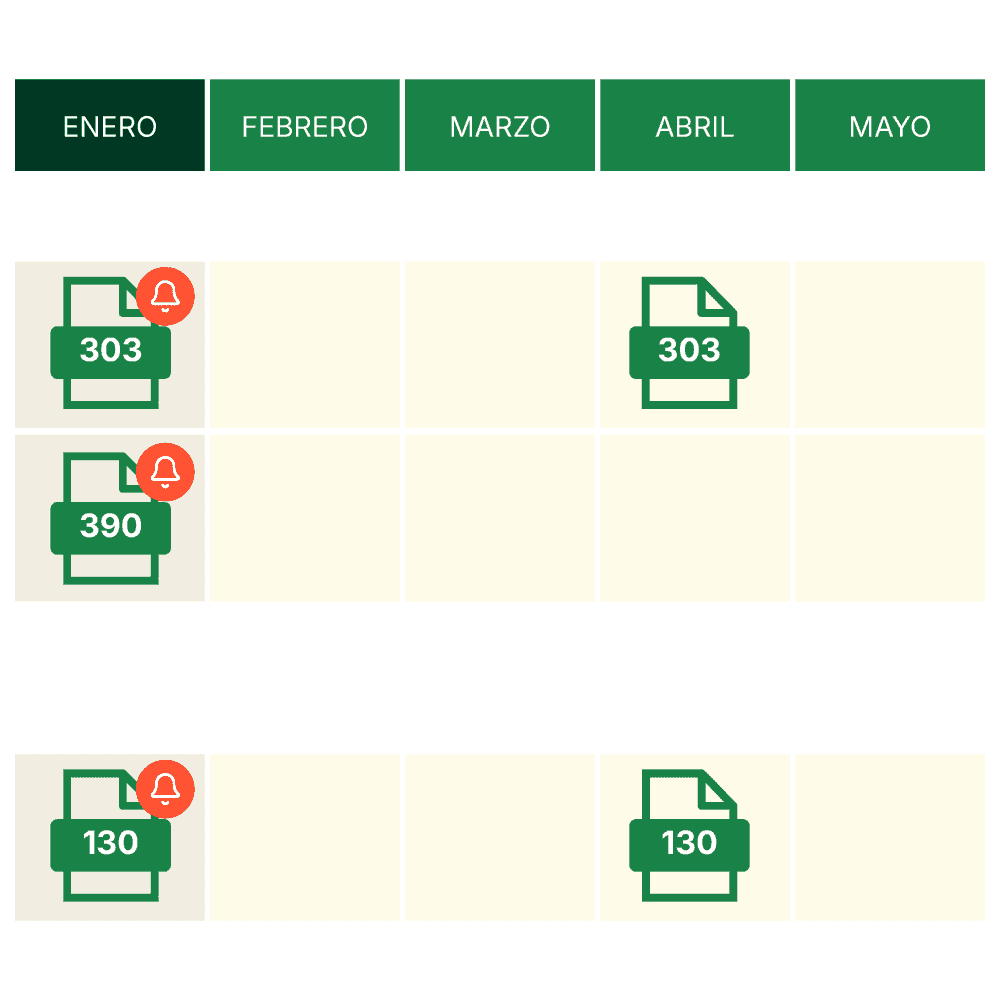
  • Modelo 303: Declaración mensual o trimestral del IVA devengado y soportado.
  • Modelo 390: Resumen anual del IVA declarado a lo largo del ejercicio.
  • Modelo 130: Declaración trimestral de los pagos fraccionados del IRPF para autónomos.
  • Modelo 111: Declaración trimestral de las retenciones de IRPF practicadas a trabajadores, profesionales o empresarios.
  • Modelo 115: Declaración trimestral de las retenciones practicadas por alquileres de inmuebles urbanos.
  • Modelo 180: Resumen anual de las retenciones de IRPF correspondientes al Modelo 115.
  • Modelo 347: Declaración informativa de operaciones con terceros superiores a 3.005,06 € anuales.
  • Modelo 349: Declaración recapitulativa de operaciones intracomunitarias realizadas.
  • Modelo 100: Declaración anual del IRPF para personas físicas, conocida como la declaración de la renta.
  • Modelo 190: Resumen anual de las retenciones e ingresos a cuenta declarados en el Modelo 111.
Preguntas frecuentes

¿Qué es el Modelo 111 y para qué sirve?

El Modelo 111 es una autoliquidación que utilizan autónomos, empresas y otras entidades para declarar e ingresar en Hacienda las retenciones de IRPF practicadas sobre determinados pagos a terceros. Entre ellos se encuentran las nóminas de trabajadores, las facturas de profesionales y otras rentas sujetas a retención.

Si buscas qué es el modelo 111 de la Agencia Tributaria, debes saber que no se trata de un impuesto adicional para el negocio. Su finalidad es ingresar las cantidades retenidas a quienes han recibido esos pagos. Por ejemplo, cuando una empresa abona una factura profesional de 1.000 euros con una retención del 15 %, paga al profesional 850 euros, más el IVA que corresponda, e ingresa los 150 euros retenidos mediante el Modelo 111.

Esta diferencia también aclara para qué es el modelo 111: el autónomo o empresa actúa como retenedor, mientras que el Modelo 130 se utiliza para realizar pagos fraccionados del propio IRPF cuando existe esa obligación.

Las búsquedas modelo 111 hacienda para qué sirve, modelo 111 para qué sirve o para qué sirve el modelo 111 de Hacienda hacen referencia a esta misma obligación fiscal. No debe confundirse con el Modelo 190, que recoge el resumen anual de las retenciones declaradas.

El Modelo 111 es una autoliquidación que utilizan autónomos, empresas y otras entidades para declarar e ingresar en Hacienda las retenciones de IRPF practicadas sobre determinados pagos a terceros. Entre ellos se encuentran las nóminas de trabajadores, las facturas de profesionales y otras rentas sujetas a retención.
Si buscas qué es el modelo 111 de la Agencia Tributaria, debes saber que no se trata de un impuesto adicional para el negocio. Su finalidad es ingresar las cantidades retenidas a quienes han recibido esos pagos. Por ejemplo, cuando una empresa abona una factura profesional de 1.000 euros con una retención del 15 %, paga al profesional 850 euros, más el IVA que corresponda, e ingresa los 150 euros retenidos mediante el Modelo 111.
Esta diferencia también aclara para qué es el modelo 111: el autónomo o empresa actúa como retenedor, mientras que el Modelo 130 se utiliza para realizar pagos fraccionados del propio IRPF cuando existe esa obligación.
Las búsquedas modelo 111 hacienda para qué sirve, modelo 111 para qué sirve o para qué sirve el modelo 111 de Hacienda hacen referencia a esta misma obligación fiscal. No debe confundirse con el Modelo 190, que recoge el resumen anual de las retenciones declaradas.

¿Quién está obligado a presentar el Modelo 111?

Deben presentar el Modelo 111 los autónomos, empresas y entidades que satisfagan rentas sometidas a retención o ingreso a cuenta del IRPF incluidas en esta autoliquidación. La obligación depende de los pagos realizados, no simplemente de estar dado de alta como autónomo o tener trabajadores contratados.

Para resolver la duda de quien tiene que presentar el modelo 111, estos son algunos de los supuestos habituales:

  • Negocios con empleados que practican retenciones de IRPF en sus nóminas.
  • Autónomos y empresas que reciben facturas de profesionales sujetos a retención, como abogados, diseñadores, asesores o consultores.
  • Entidades que abonan determinados premios, rendimientos de actividades económicas u otras rentas sujetas a retención.

Las retenciones de autónomos que aparecen en las facturas profesionales son uno de los casos más frecuentes. Por ejemplo, si contratas a un profesional que incluye IRPF en su factura, generalmente corresponde a tu negocio ingresar esa cantidad retenida ante Hacienda.

Por tanto, si te preguntas quién tiene que presentar el modelo 111 o qué es el modelo 111 para autónomos, conviene revisar las facturas recibidas, las nóminas y los demás pagos sujetos a retención. También hay que comprobar las obligaciones censales del negocio cuando durante un periodo no se hayan satisfecho rentas sujetas a retención.

¿Cuándo se presenta el Modelo 111?

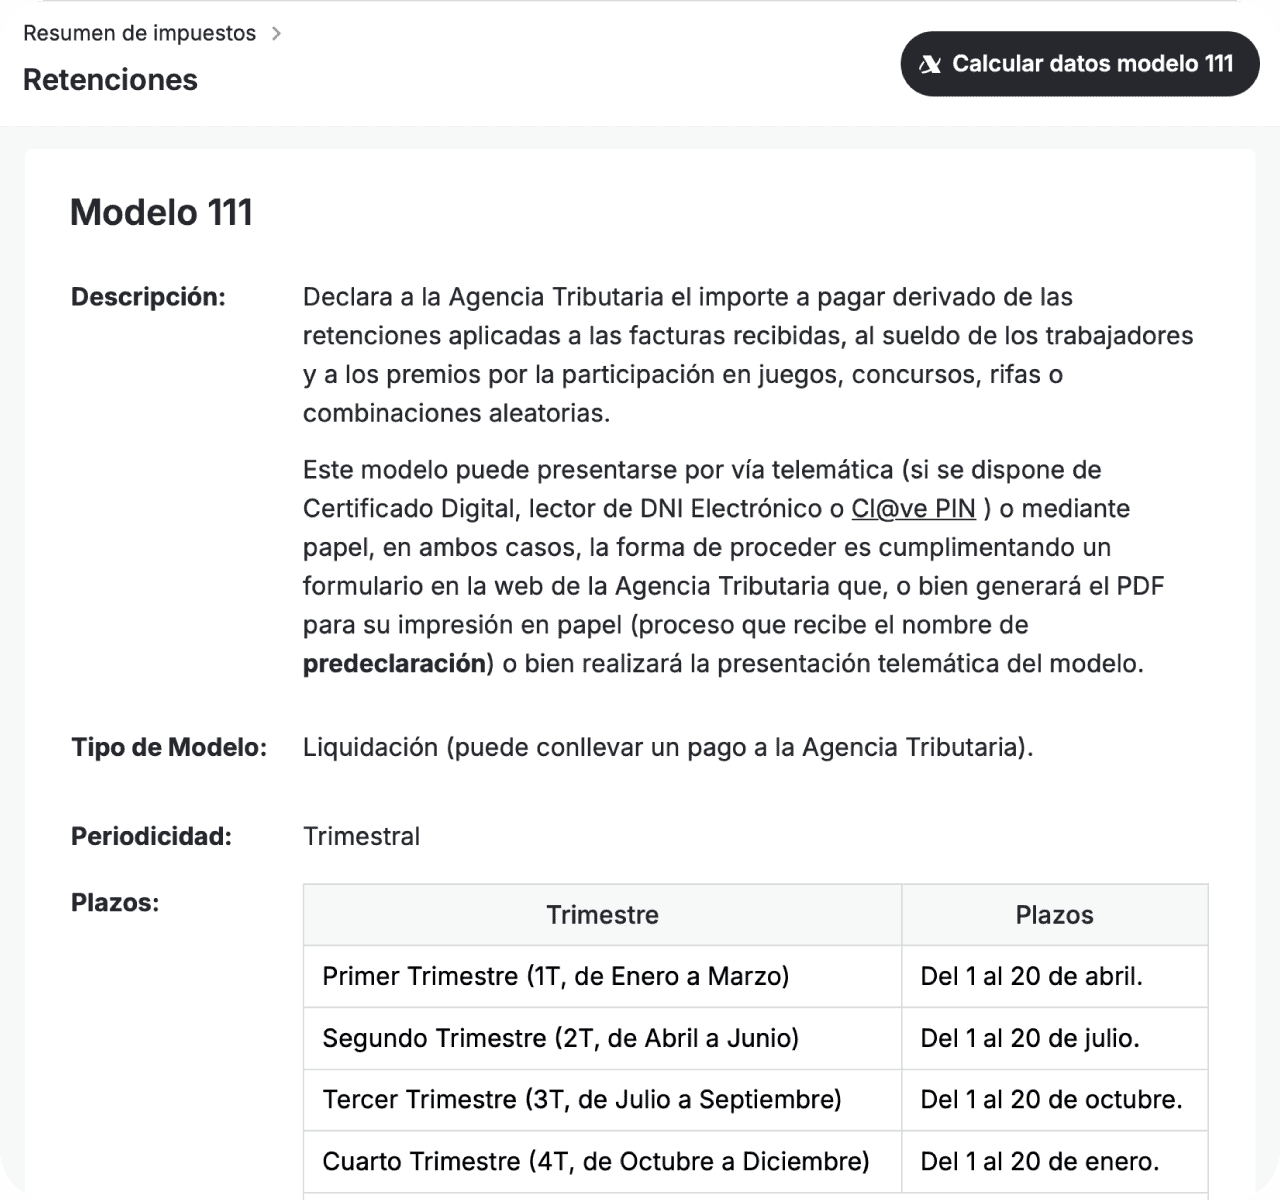
Con carácter general, los autónomos y pequeñas empresas presentan el Modelo 111 trimestralmente. Los plazos habituales son:

  • Primer trimestre: del 1 al 20 de abril.
  • Segundo trimestre: del 1 al 20 de julio.
  • Tercer trimestre: del 1 al 20 de octubre.
  • Cuarto trimestre: del 1 al 30 de enero del año siguiente.

Cuando el vencimiento coincide con un día inhábil, el plazo puede trasladarse al siguiente día hábil. Determinados contribuyentes, como las grandes empresas, tienen periodicidad mensual, por lo que no todos siguen el calendario trimestral.

Para preparar la presentación del modelo 111 conviene comprobar que todas las facturas y nóminas correspondientes al periodo están registradas, que las retenciones aplicadas son correctas y que los importes coinciden con la documentación disponible.

En Contasimple puedes consultar el calendario fiscal y preparar los datos del modelo con antelación. Así evitas tener que revisar todas las operaciones cuando se acerca la fecha límite.

¿Qué ocurre si no presento el Modelo 111 a tiempo?

Presentar el Modelo 111 fuera de plazo puede tener consecuencias distintas según exista una cantidad pendiente de ingresar y según Hacienda haya realizado o no un requerimiento previo.

Cuando la autoliquidación resulta a ingresar y se presenta voluntariamente fuera de plazo, sin requerimiento previo, se aplica con carácter general un recargo del 1 % más otro 1 % por cada mes completo de retraso durante los primeros doce meses. Una vez transcurrido ese periodo, el recargo pasa al 15 % y pueden exigirse intereses de demora por el tiempo que corresponda.

Si existe un requerimiento previo, las consecuencias pueden ser diferentes e incluir sanciones. También puede haber sanciones por incumplimientos formales cuando la declaración no tenga importe a ingresar.

Por eso, antes de realizar la presentación modelo 111, es importante comprobar los datos y el vencimiento correspondiente. Si detectas que ha pasado la fecha, lo recomendable es regularizar la situación cuanto antes.

¿Cómo presentar el Modelo 111 telemáticamente?

La presentación electrónica se realiza a través de la Sede de la Agencia Tributaria, utilizando el procedimiento y los sistemas de identificación admitidos para cada contribuyente.

Si necesitas saber cómo cumplimentar el modelo 111, el proceso comienza con la información de los pagos sujetos a retención. Debes identificar el tipo de rendimiento, el número de perceptores, las cantidades satisfechas y las retenciones o ingresos a cuenta correspondientes.

Para rellenar modelo 111 con Contasimple, puedes utilizar los datos de las operaciones registradas en el programa, revisar los importes y generar el fichero compatible con el procedimiento de presentación disponible.

Antes de enviarlo, comprueba que están incluidas todas las retenciones que correspondan. En particular, las retenciones de nóminas deben revisarse e incorporarse por la vía adecuada, ya que no se cumplimentan automáticamente a partir de la facturación registrada en Contasimple.

La consulta del modelo 111 y de las declaraciones ya presentadas se realiza mediante los servicios habilitados por la AEAT. Una vez completado el envío, conviene conservar el justificante de presentación y comprobar el resultado de la autoliquidación.

¿Dónde descargar el Modelo 111?

La Agencia Tributaria permite acceder al Modelo 111 desde su Sede electrónica para cumplimentarlo y realizar los trámites correspondientes. También puedes preparar la información con Contasimple y generar el fichero necesario para continuar con la presentación.

Si buscas cómo rellenar el modelo 111 de Hacienda, ten en cuenta que no basta con descargar un formulario: necesitas identificar correctamente las rentas satisfechas y las retenciones practicadas durante el periodo.

En determinados procedimientos también puedes encontrar opciones relacionadas con el borrador del modelo 111 o la predeclaración del modelo 111. Es importante distinguir estas fases de la presentación efectiva: preparar o guardar una declaración no significa que ya se haya presentado ante Hacienda.

Con Contasimple puedes organizar los datos fiscales procedentes de tu actividad, revisar las retenciones registradas y preparar el fichero correspondiente. La revisión final sigue siendo necesaria, especialmente cuando existen nóminas u otros pagos cuya información no procede directamente de las facturas del programa.

¿Cómo se rellena el Modelo 111 y qué información debe incluirse?

Una de las dudas más frecuentes es qué se declara en el modelo 111. La autoliquidación recoge los rendimientos sujetos a retención o ingreso a cuenta satisfechos durante el periodo, agrupados según su naturaleza.

Entre los datos que se deben revisar están el número de perceptores, el importe de las percepciones y las retenciones practicadas. El formulario diferencia, entre otros conceptos, los rendimientos del trabajo, determinadas actividades económicas, premios y otras rentas incluidas en su ámbito.

Para entender cómo se rellena el modelo 111, resulta útil distinguir entre el importe total pagado al perceptor y la cantidad retenida que debe ingresarse a Hacienda. No son cifras equivalentes y ambas pueden intervenir en la cumplimentación.

Esta información permite responder también a preguntas como qué es el modelo 111 de Hacienda, qué es el modelo 111 de la AEAT o qué es el impuesto 111. Aunque esta última expresión se utiliza en algunas búsquedas, técnicamente el Modelo 111 no es un impuesto independiente, sino una autoliquidación de retenciones e ingresos a cuenta del IRPF.

La expresión agencia tributaria modelo 111 identifica precisamente este trámite. Si la información de facturas, nóminas y demás pagos está organizada, resulta más sencillo preparar la declaración y comprobar que las cantidades coinciden antes de enviarla.

Reimagina las soluciones para tu negocio

Regístrate gratis
ley crea y crece entrada en vigor