Cumple con el modelo 349 AEAT fácilmente con Contasimple

Informa a la Agencia Tributaria de las operaciones intracomunitarias sin esfuerzo extra. Automatiza el proceso, gana tranquilidad y evita sanciones.


Haz tu Modelo 349 gratis
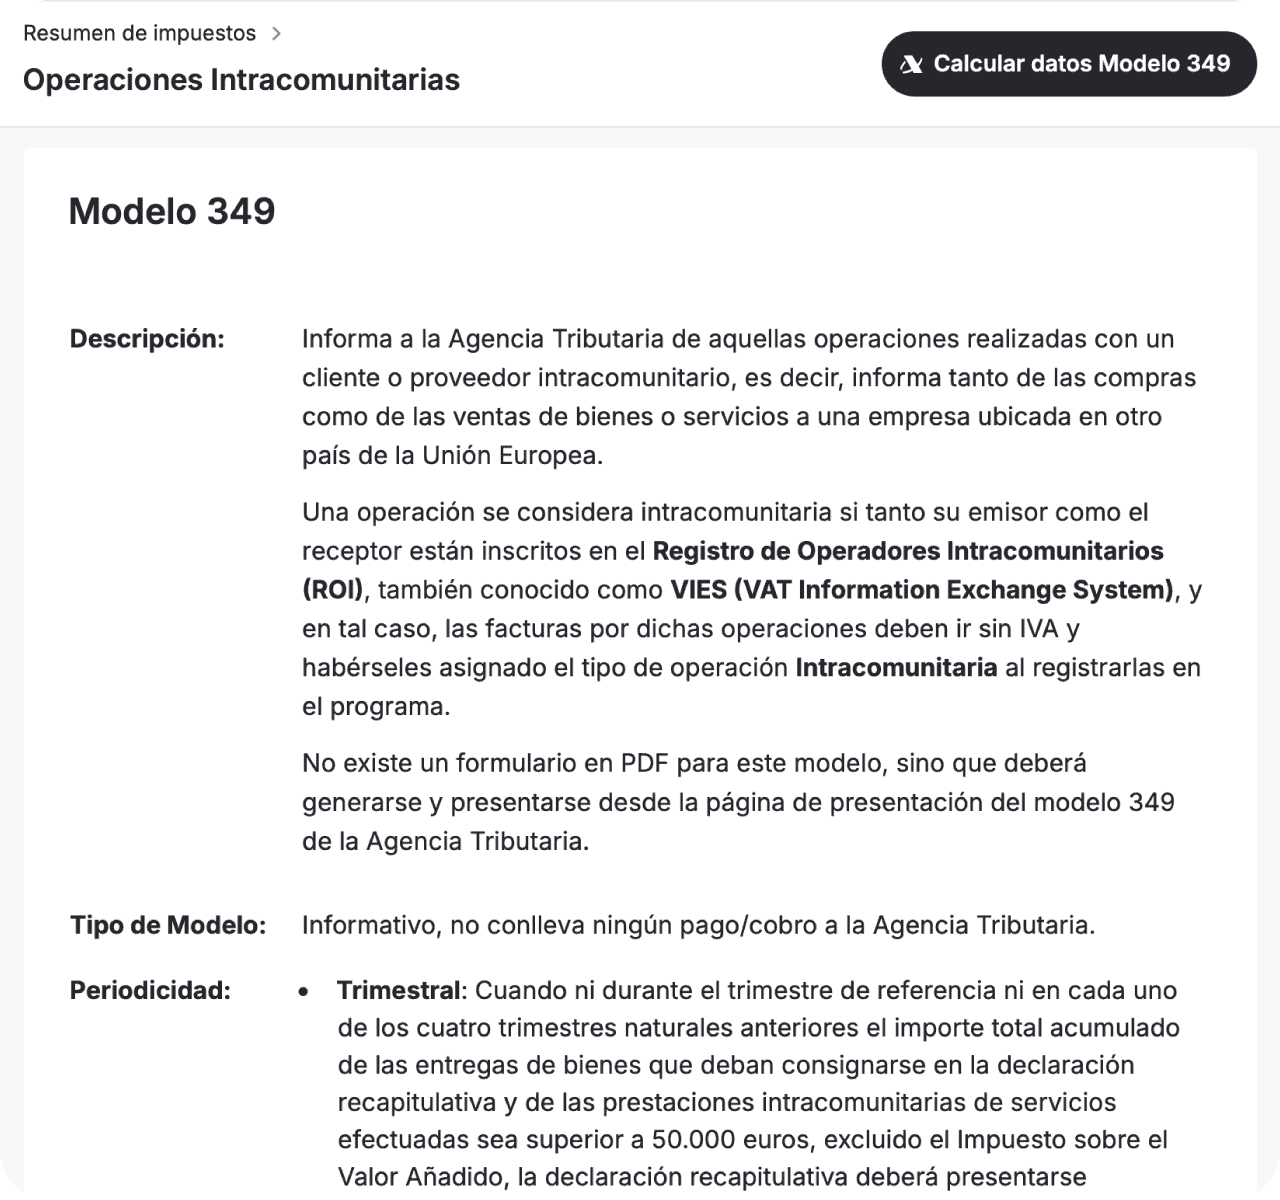
Calcular datos
1 min.
Presentar Modelo 349
3 min.

Libérate de burocracia y simplifica tus operaciones intracomunitarias

Evita el laberinto y las complicaciones contables de las operaciones intracomunitarias. Automatiza en un único lugar las facturas y cálculos con Contasimple. Centraliza toda la información de tus operaciones en la UE en un único panel de control. Olvídate de buscar datos dispersos y gana claridad en cada declaración. Rellena y presenta el Modelo 349 sin esfuerzo y sobre todo, sin errores. Gana tranquilidad en tus gestiones internacionales y la justificación fiscal.
aeat modelo 349

Ahorra tiempo y dinero. Evita sanciones fiscales

Un dato mal declarado se traduce en sanciones y pérdida de tiempo en correcciones. Contasimple revisa automáticamente cada operación intracomunitaria antes del envío. Asegúrate de presentar un Modelo 349 impecable, con importes, fechas y NIFS correctos en un único clic. Evita disgustos y sanciones innecesarias que pueden causar importantes daños en tu salud financiera. Mantén todo en regla con una herramienta pensada para trabajar por ti.

Plan Gratuito para siempre
aeat 349

Rellena el Modelo 349 fácilmente con Contasimple by Shine

Accede a Contasimple
Selecciona el periodo correcto
Verifica tus operaciones
Genera el Modelo 349 en segundos

Inicia sesión en tu cuenta y dirígete al apartado de impuestos.

Selecciona el periodo correcto

Utiliza el selector de fechas para asegurarte de que la declaración cubre el trimestre o mes correspondiente.

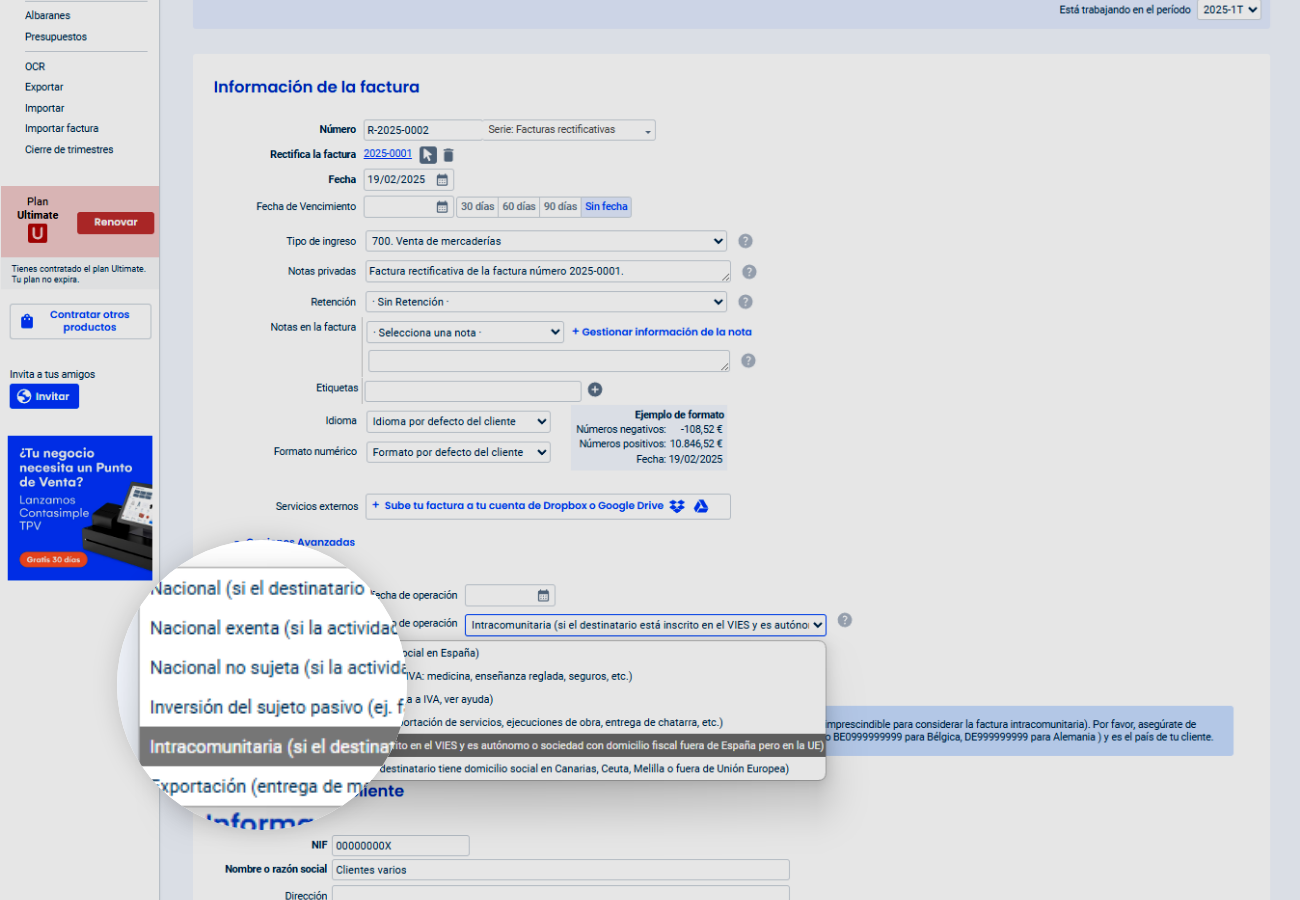
Verifica tus operaciones intracomunitarias

Si has emitido facturas a clientes de la UE, estas deben estar marcadas como «operaciones intracomunitarias» y reflejarse sin IVA. Contasimple detecta automáticamente estos datos, incluyendo el país del cliente.
Genera el Modelo 349 en segundos

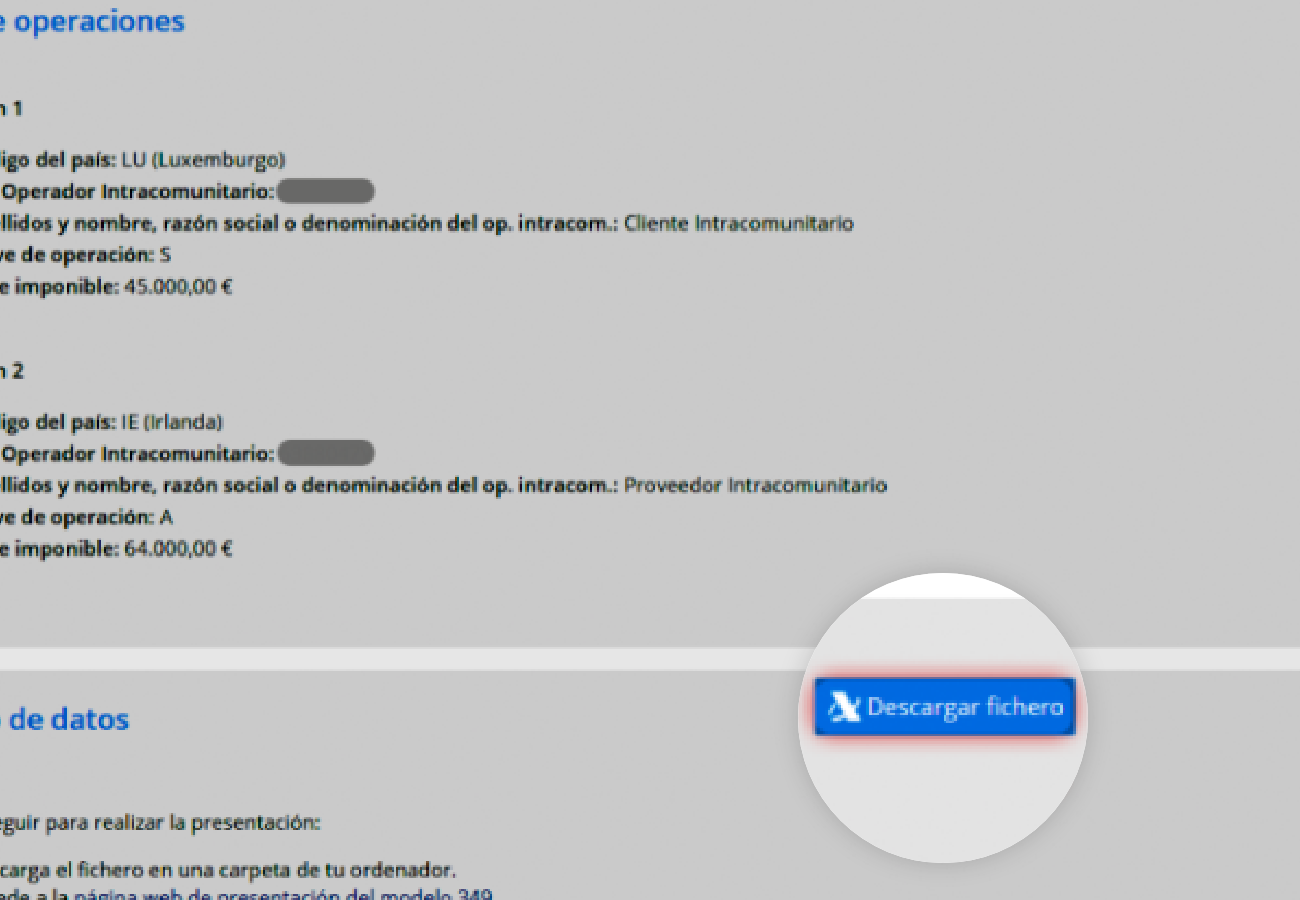
Con toda la información recopilada, el software te permite generar el documento listo para su presentación.
El Modelo 349 en segundos desde cualquier lugar

¿Viajas? ¿Trabajas en remoto con diferentes dispositivos? No importa donde estés ni con qué máquina trabajes. Con sólo un dispositivo móvil y acceso a internet puedes complementar el Modelo 349 a la perfección y presentarlo en la Agencia Tributaria en un único clic, con Contasimple. Evita el papeleo y los traslados físicos innecesarios. Contasimple es la facturación digital que adapta a ti y a tus ritmos.
349 aeat

Todos los modelos tributarios que tu negocio necesita

Contasimple ofrece un amplio abanico de Modelos Tributarios de la Agencia Tributaria española. Están conectados con la facturación y se pueden cumplimentar automáticamente, dejándolos listos para su presentación en Hacienda.

Haz tus Modelos aquí
  • Modelo 303: Declaración mensual o trimestral del IVA devengado y soportado.
  • Modelo 390: Resumen anual del IVA declarado a lo largo del ejercicio.
  • Modelo 130: Declaración trimestral de los pagos fraccionados del IRPF para autónomos.
  • Modelo 111: Declaración trimestral de las retenciones de IRPF practicadas a trabajadores, profesionales o empresarios.
  • Modelo 115: Declaración trimestral de las retenciones practicadas por alquileres de inmuebles urbanos.
  • Modelo 180: Resumen anual de las retenciones de IRPF correspondientes al Modelo 115.
  • Modelo 347: Declaración informativa de operaciones con terceros superiores a 3.005,06 € anuales.
  • Modelo 349: Declaración recapitulativa de operaciones intracomunitarias realizadas.
  • Modelo 100: Declaración anual del IRPF para personas físicas, conocida como la declaración de la renta.
  • Modelo 190: Resumen anual de las retenciones e ingresos a cuenta declarados en el Modelo 111.
Preguntas frecuentes

¿Qué es el Modelo 349 y para qué sirve?

El Modelo 349 es una declaración informativa mediante la que autónomos y empresas comunican a la Agencia Tributaria determinadas operaciones intracomunitarias realizadas con empresarios o profesionales de otros Estados miembros de la Unión Europea.

Si la duda es cuál es el modelo 349, la clave está en diferenciarlo de una autoliquidación: con este formulario se informa de determinadas operaciones, pero no se calcula ni se ingresa directamente un impuesto.

Entre las operaciones que pueden incluirse se encuentran:

  • Adquisiciones intracomunitarias de bienes: compras de bienes a empresarios o profesionales establecidos en otros países de la UE.
  • Entregas intracomunitarias de bienes: ventas de bienes a empresarios o profesionales de otros Estados miembros cuando se cumplen los requisitos correspondientes.
  • Prestaciones intracomunitarias de servicios: determinados servicios prestados a empresarios o profesionales de otros países de la UE.
  • Adquisiciones intracomunitarias de servicios: determinados servicios recibidos de empresarios o profesionales establecidos en otros Estados miembros.

Por tanto, ante una búsqueda como modelo 349 para que sirve, su principal función es informar a Hacienda de estas operaciones para que puedan contrastarse con la información declarada por los operadores de los distintos países de la Unión Europea.

¿Quién está obligado a presentar el Modelo 349?

La obligación no nace simplemente por comprar o vender algo en otro país de la Unión Europea. El Modelo 349 afecta a empresarios y profesionales que realizan las operaciones intracomunitarias que deben incluirse en esta declaración recapitulativa.

Para realizar correctamente muchas de estas operaciones es especialmente importante comprobar la situación fiscal tanto del propio negocio como del cliente o proveedor y verificar los correspondientes números de identificación a efectos del IVA.

Por ejemplo, un autónomo español que presta determinados servicios a una empresa establecida en otro Estado miembro puede tener que incluir esa operación en el modelo 349 de la Agencia Tributaria. Lo mismo ocurre con determinadas compras, ventas o servicios recibidos dentro de la UE.

Si no se realizan durante un periodo operaciones que deban declararse en este modelo, con carácter general no se presenta un Modelo 349 sin operaciones.

¿Cuál es la periodicidad de presentación del Modelo 349?

La periodicidad no es igual para todos los contribuyentes. Para determinar si corresponde presentar el modelo 349 mensual o trimestral, hay que atender al importe de las entregas de bienes y prestaciones de servicios que deben incluirse en la declaración y a las reglas establecidas para cada periodo.

Con carácter general:

  • Modelo 349 mensual: es la periodicidad general de la declaración.
  • Modelo 349 trimestral: puede utilizarse cuando ni durante el trimestre de referencia ni en cada uno de los cuatro trimestres naturales anteriores el importe total de determinadas operaciones que deben declararse supera el límite establecido de 50.000 euros, sin IVA.

Por tanto, cuándo se presenta el modelo 349 depende de la periodicidad aplicable. Las declaraciones mensuales se presentan, con carácter general, durante los primeros 20 días naturales del mes siguiente. Las trimestrales se presentan durante los primeros 20 días naturales de abril, julio y octubre, mientras que la correspondiente al último trimestre se presenta durante los primeros 30 días naturales de enero.

Es importante comprobar el calendario fiscal de cada ejercicio, ya que el vencimiento efectivo puede variar cuando el último día del plazo es inhábil.

¿Cómo rellenar y presentar el Modelo 349 con Contasimple?

Para preparar correctamente la Presentación del Modelo 349, primero es necesario tener bien registradas las operaciones intracomunitarias realizadas durante el periodo. Contasimple utiliza la información introducida en el programa para facilitar la preparación de los datos que deben declararse.

El proceso permite:

  1. Acceder al apartado correspondiente a los impuestos.
  2. Seleccionar el Modelo 349 y el periodo que se quiere preparar.
  3. Revisar las operaciones intracomunitarias registradas.
  4. Comprobar los datos fiscales de clientes y proveedores, los países y los importes declarados.
  5. Generar el archivo necesario para continuar con la presentación ante la Agencia Tributaria.

Antes de generar el modelo conviene revisar especialmente los NIF-IVA de los operadores y comprobar que cada operación se ha registrado correctamente. Automatizar parte del proceso reduce el trabajo manual, pero los datos de partida siguen siendo fundamentales para que la declaración sea correcta.

¿Cómo rellenar el Modelo 349 directamente en la Agencia Tributaria?

Si prefieres cumplimentarlo directamente, las modelo 349 instrucciones parten de tener preparada toda la información de las operaciones intracomunitarias del periodo.

Antes de comenzar, reúne los datos de los clientes y proveedores, sus números de identificación fiscal a efectos del IVA, el país correspondiente, el importe de las operaciones y la clave que corresponda a cada tipo de operación.

Después:

  1. Accede al trámite correspondiente del Modelo 349 en la sede electrónica de la Agencia Tributaria.
  2. Identifícate mediante alguno de los sistemas admitidos.
  3. Introduce los datos del periodo y de los operadores que corresponda declarar.
  4. Clasifica correctamente cada operación.
  5. Revisa los importes y los datos identificativos antes de validar la declaración.
  6. Corrige los posibles errores detectados durante la validación.
  7. Presenta la declaración y conserva el justificante.

Si buscas cómo presentar el modelo 349 telemáticamente o cómo presentar modelo 349, es importante distinguir entre preparar los datos y efectuar el envío definitivo: una vez presentada la declaración, conviene conservar siempre el justificante generado.

¿Qué tipo de operaciones deben declararse en el Modelo 349?

La búsqueda modelo 349 qué se declara se refiere fundamentalmente a determinadas operaciones intracomunitarias realizadas entre empresarios o profesionales establecidos en distintos Estados miembros de la Unión Europea.

Entre ellas pueden encontrarse:

  • Entregas intracomunitarias de bienes, cuando se cumplen los requisitos establecidos para este tipo de operaciones.
  • Adquisiciones intracomunitarias de bienes procedentes de otros Estados miembros.
  • Prestaciones intracomunitarias de servicios realizadas a otros empresarios o profesionales.
  • Adquisiciones intracomunitarias de servicios recibidas de empresarios o profesionales establecidos en otros países de la UE.
  • Determinadas operaciones triangulares, cuando concurren los requisitos previstos para ellas.

No todas las operaciones dentro de Europa reciben automáticamente el mismo tratamiento. Hay que comprobar quién interviene, dónde se encuentra establecido, la naturaleza de la operación y las reglas de localización aplicables.

¿Qué excepciones existen en el Modelo 349?

No todas las compras o ventas relacionadas con otro país tienen que aparecer en el Modelo 349. Lo determinante es que la operación esté incluida entre las que deben declararse en esta declaración recapitulativa.

Por ejemplo, no deben confundirse las operaciones intracomunitarias con:

  • Exportaciones e importaciones: corresponden a operaciones con territorios de fuera de la Unión Europea y tienen su propio tratamiento fiscal y aduanero.
  • Determinadas operaciones con particulares: no se incluyen automáticamente en el Modelo 349 por el mero hecho de que el cliente resida en otro Estado miembro.
  • Operaciones que no tienen la consideración de intracomunitarias a estos efectos: deben tratarse según las reglas fiscales que correspondan en cada caso.

Tampoco es correcto aplicar como excepción general que no haya que presentar el Modelo 349 cuando las operaciones no superen 10.000 euros anuales. Ese importe no funciona como una exención general de esta declaración.

¿Cuál es la diferencia entre el Modelo 349 y otros modelos informativos?

El Modelo 349 tiene una finalidad muy concreta: informar de determinadas operaciones intracomunitarias. Por eso no debe confundirse con otros modelos fiscales que recogen información diferente.

  • Modelo 303: es la autoliquidación periódica del IVA y puede recoger operaciones que también tienen incidencia en el Modelo 349.
  • Modelo 347: es una declaración informativa anual sobre determinadas operaciones con terceras personas cuando se cumplen los requisitos establecidos.
  • Modelo 115: se utiliza para declarar determinadas retenciones e ingresos a cuenta derivados del arrendamiento o subarrendamiento de inmuebles urbanos.

Una misma operación puede tener efectos en distintas obligaciones fiscales, por lo que presentar el Modelo 349 no sustituye automáticamente a otros modelos que correspondan al negocio.

¿Qué errores se deben evitar al rellenar el Modelo 349?

Muchos errores aparecen porque los datos se revisan únicamente cuando llega el momento de presentar la declaración. Llevar correctamente registradas las operaciones durante el mes o trimestre permite detectarlos antes.

Entre los errores que conviene evitar están:

  • Omitir una operación que debía declararse: revisa todas las operaciones intracomunitarias realizadas durante el periodo.
  • Utilizar datos identificativos incorrectos: comprueba especialmente el NIF-IVA y el país del cliente o proveedor.
  • Asignar una clave incorrecta: cada operación debe declararse de acuerdo con su naturaleza.
  • Declarar un importe equivocado: contrasta las cantidades con las facturas y registros correspondientes.
  • Elegir una periodicidad incorrecta: comprueba si corresponde presentar la declaración mensual o trimestralmente.
  • No contrastar el Modelo 349 con otras obligaciones de IVA: la información debe ser coherente con las operaciones reflejadas en el resto de declaraciones que correspondan.

Una revisión previa evita tener que corregir posteriormente una declaración ya presentada.

¿Puedo modificar un Modelo 349 ya presentado?

Si detectas un error después de presentar el Modelo 349, es posible corregir la información, pero el procedimiento depende del tipo de modificación que sea necesario realizar.

No siempre se soluciona simplemente presentando una nueva declaración complementaria. Puede ser necesario añadir registros que se omitieron, modificar datos ya declarados o eliminar información incorrecta, siguiendo el procedimiento de rectificación habilitado para este modelo.

Por eso, antes de efectuar una corrección conviene identificar exactamente qué dato es erróneo y a qué periodo corresponde. También es recomendable conservar tanto el justificante de la declaración original como el de la corrección realizada.

¿Qué ocurre si tengo operaciones con países fuera de la UE?

Las operaciones con países que no pertenecen a la Unión Europea no se incluyen en el Modelo 349 por el mero hecho de tratarse de una operación internacional. Este modelo está vinculado específicamente a determinadas operaciones intracomunitarias.

Hay que diferenciar, por tanto:

  • Exportaciones: ventas de bienes a territorios situados fuera de la UE, sujetas a sus propias reglas y requisitos.
  • Importaciones: entradas de bienes procedentes de terceros países, con las correspondientes obligaciones fiscales y aduaneras.
  • Servicios con empresas de terceros países: su tratamiento depende, entre otros aspectos, de las reglas de localización del IVA aplicables al servicio.

La diferencia entre una operación intracomunitaria y una operación con un tercer país es esencial para determinar dónde debe declararse y qué obligaciones fiscales genera.

Reimagina las soluciones para tu negocio hoy

Prueba Contasimple by Shine