Cómo hacer el modelo 347 AEAT fácil y rápido con Contasimple

Rellena y presenta el Modelo 347 para evitar sanciones de Hacienda en las transacciones con terceros. Proceso totalmente automatizado y optimizado, sin errores.


Haz tu Modelo 347 gratis
Calcular datos
1 min.
Presentar modelo 347
4 min.

Control absoluto de las operaciones con terceros

Evita cálculos manuales y errores en la declaración anual de las operaciones con terceros, el Modelo 347. Si facturas a terceros más de 3.005,06 € anuales, informa correctamente a la agencia Tributaria de tus cuentas de forma fácil y sencilla. Con Contasimple, toda la información relevante y necesaria para cumplimentar el Modelo 347 se recopila automáticamente incluyendo facturas y registros contables. En un clic tendrás el Modelo cumplimentado con precisión y listo para ser presentado telemáticamente. Cumple con la Agencia Tributaria de manera ágil, sin estrés y sin perder tiempo en revisiones manuales.
347 modelo

Operaciones con terceros aseguradas y correctamente declaradas

No te la juegues con Hacienda. Evita problemas innecesarios y sanciones elevadas. Si has superado los 3.0005,06 € de facturación con un único cliente o proveedor, presenta sin complicaciones el Modelo 347. Evita descuidos o no saber si tienes que presentar el modelo o no. Contasimple lo hace por ti, lo prepara y te alerta de cuándo presentarlo. No tendrás que buscar, incluir ni revisar datos manualmente. El software detectará automáticamente las operaciones que debe incluir en el Modelo, generará los cálculos sin errores y te guiará paso por paso para presentarlo.

Gestionar tu fiscalidad sin estrés es toda una realidad al alcance de un único clic.

30 días de Ultimate GRATIS
mod 347

¿Cómo rellenar el Modelo 347 – IRPF en Contasimple by Shine?

Accede a la sección de impuestos
Selecciona el Modelo 347
Genera el modelo
Descarga el fichero en formato .txt

Accede a la sección de impuestos

Accede a la sección de impuestos desde tu cuenta de Contasimple.
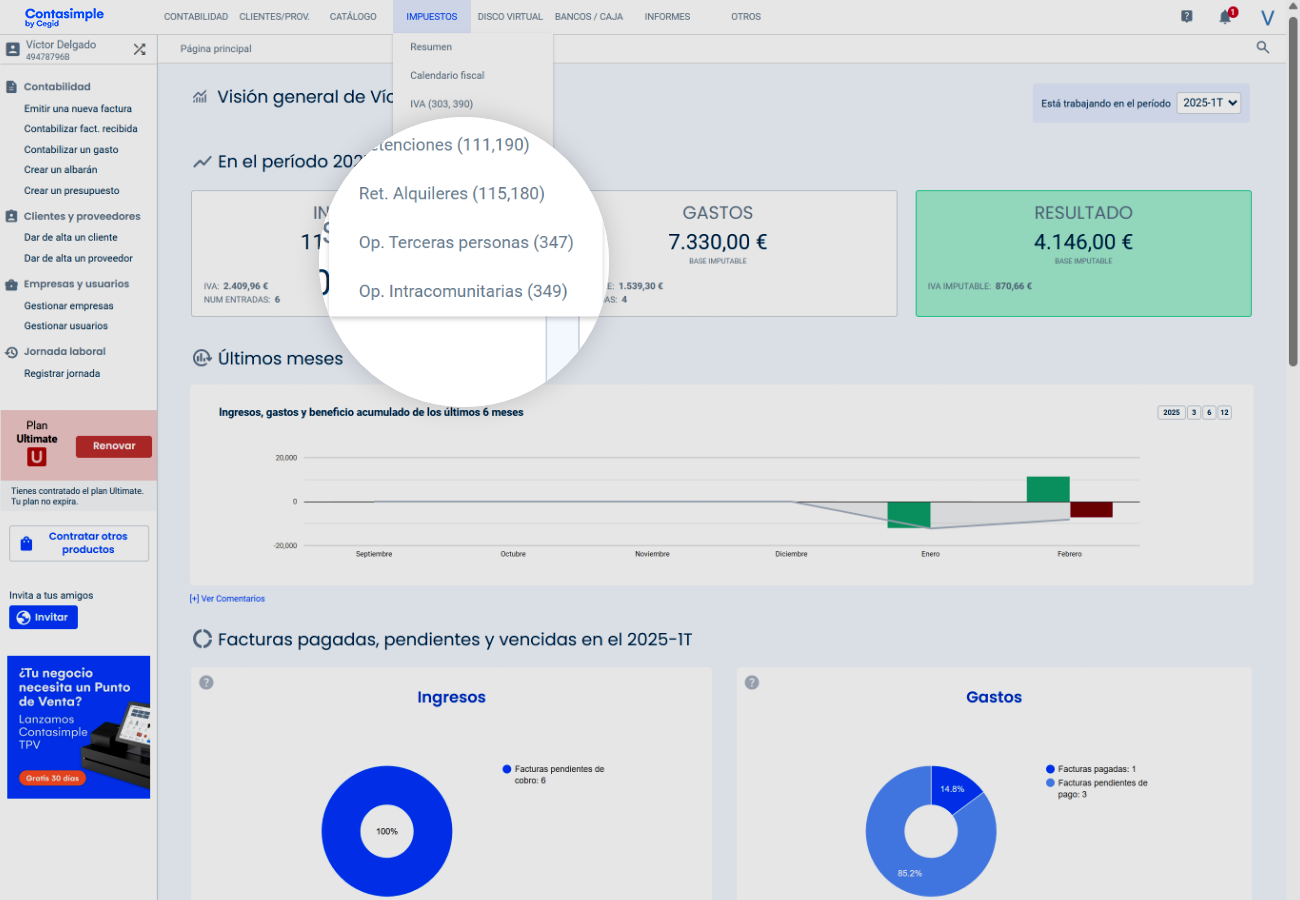
Selecciona el Modelo 347

Selecciona el Modelo 347 en la plataforma. Contasimple identificará qué operaciones con terceros deben declararse.
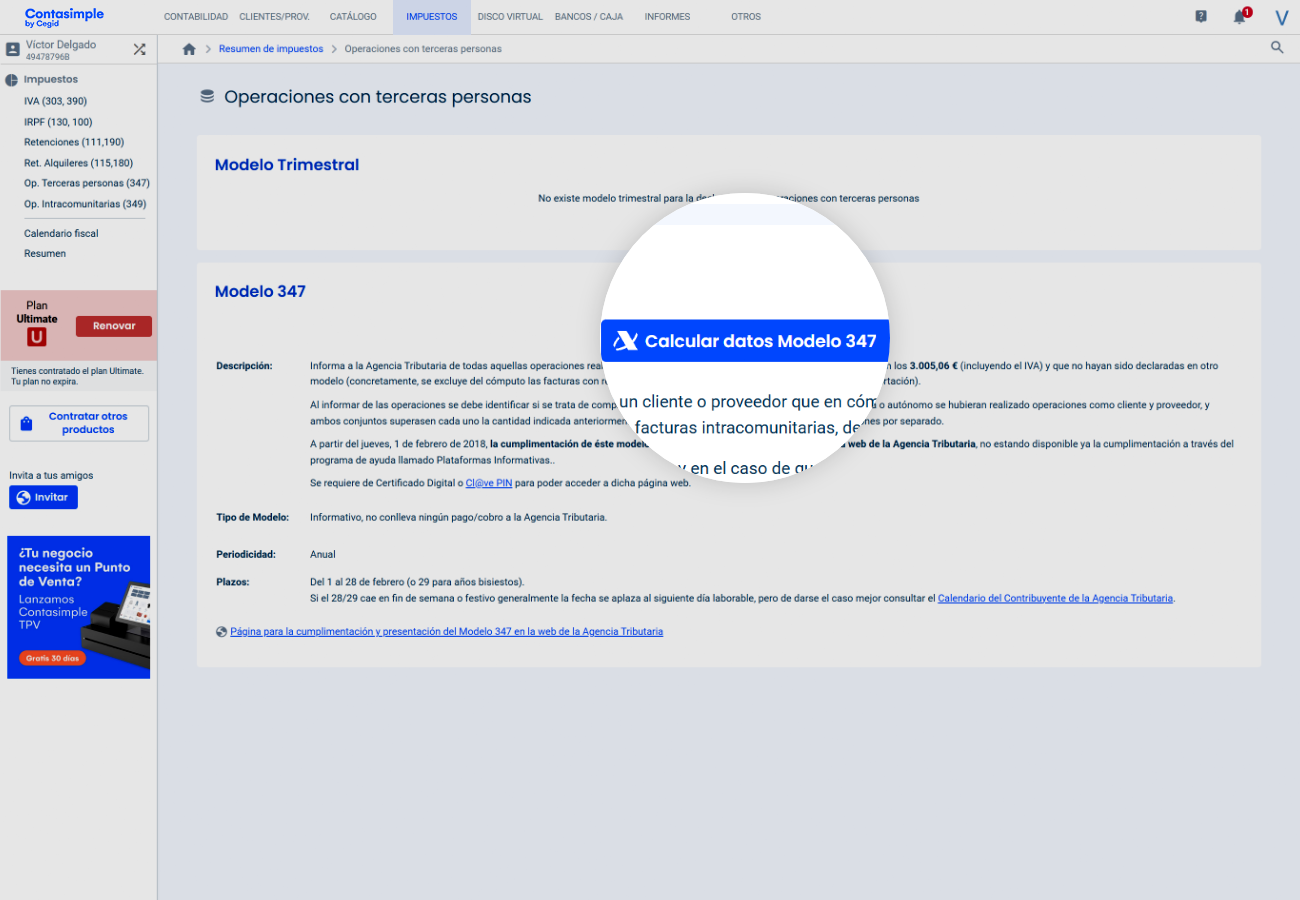
Genera el modelo

Genera el modelo en un solo clic. El software calcula los importes y completa la declaración con los datos extraídos de tu facturación.

Descarga el fichero en formato .txt

Descarga el fichero en formato .txt, listo para su presentación.

Todos los modelos tributarios que tu negocio necesita

Contasimple ofrece un amplio abanico de Modelos Tributarios de la Agencia Tributaria española. Están conectados con la facturación y se pueden cumplimentar automáticamente, dejándolos listos para su presentación en Hacienda.

Haz tus Modelos aquí
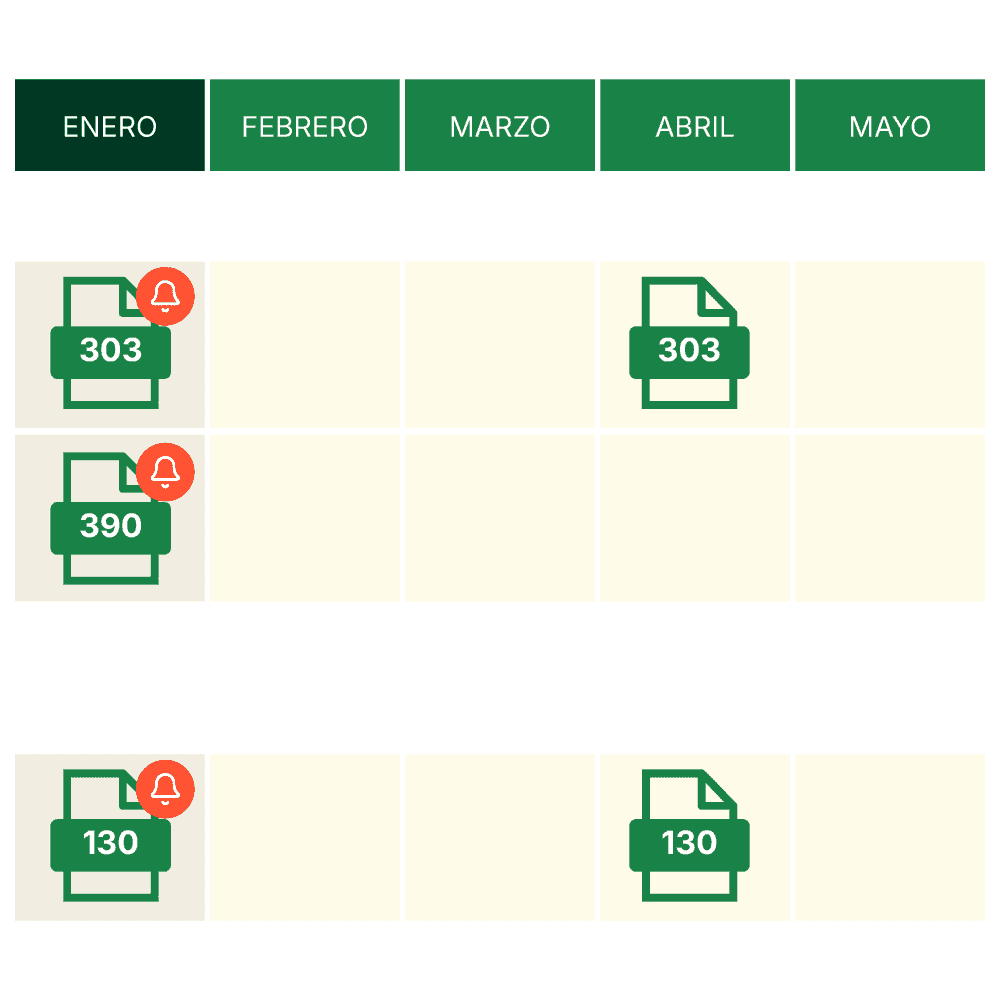
  • Modelo 303: Declaración mensual o trimestral del IVA devengado y soportado.
  • Modelo 390: Resumen anual del IVA declarado a lo largo del ejercicio.
  • Modelo 130: Declaración trimestral de los pagos fraccionados del IRPF para autónomos.
  • Modelo 111: Declaración trimestral de las retenciones de IRPF practicadas a trabajadores, profesionales o empresarios.
  • Modelo 115: Declaración trimestral de las retenciones practicadas por alquileres de inmuebles urbanos.
  • Modelo 180: Resumen anual de las retenciones de IRPF correspondientes al Modelo 115.
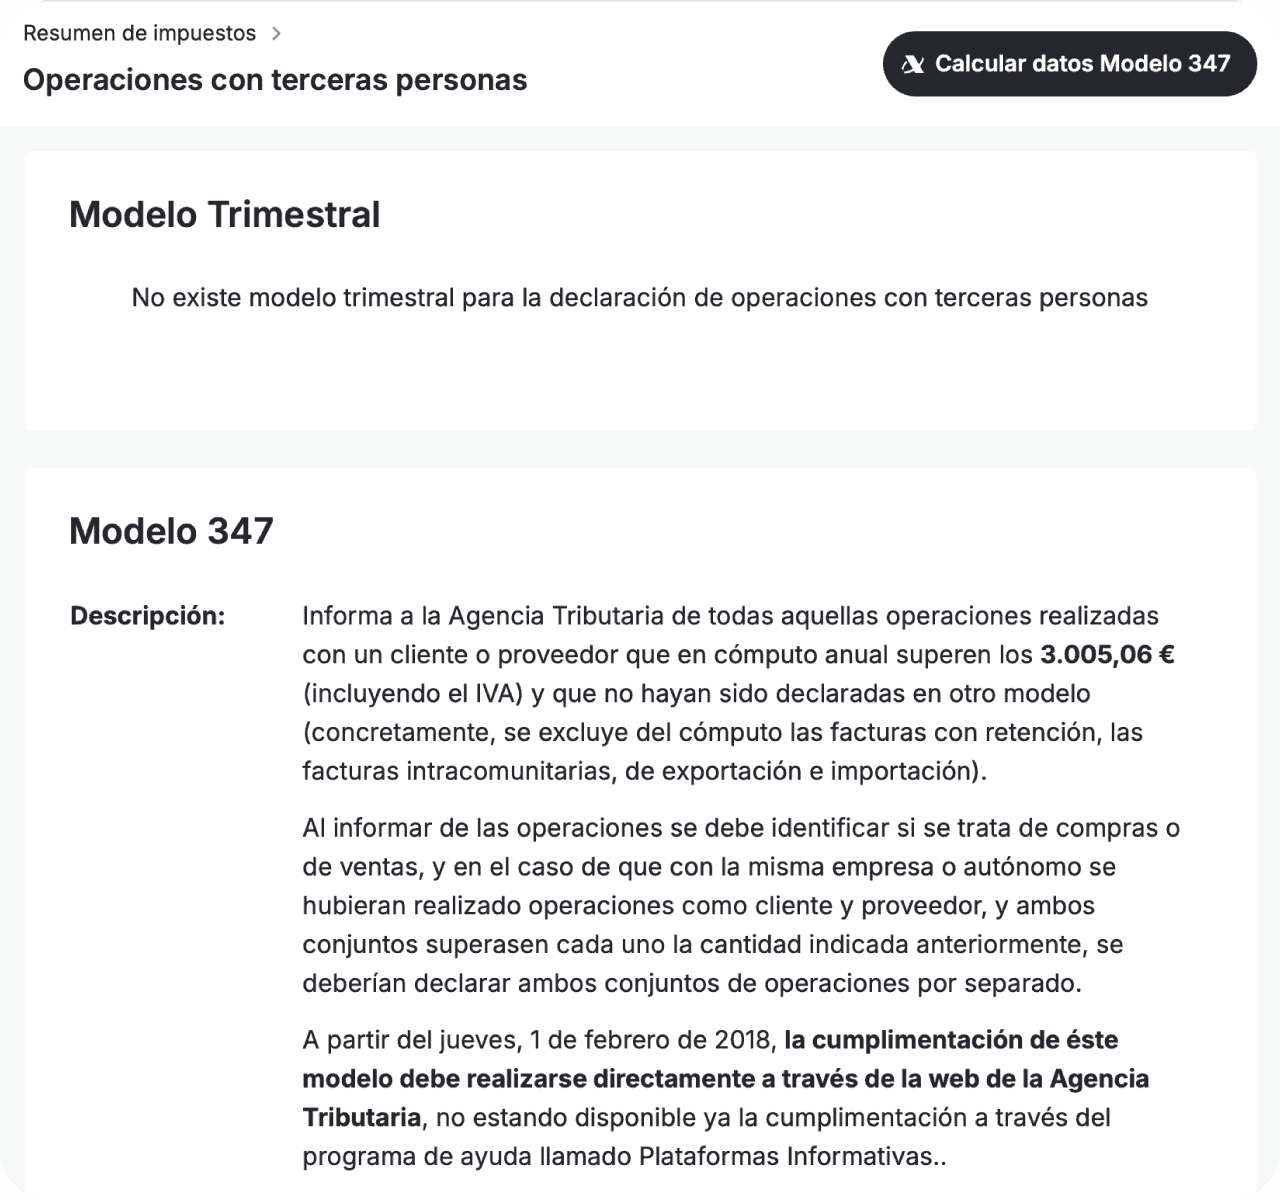
  • Modelo 347: Declaración informativa de operaciones con terceros superiores a 3.005,06 € anuales.
  • Modelo 349: Declaración recapitulativa de operaciones intracomunitarias realizadas.
  • Modelo 100: Declaración anual del IRPF para personas físicas, conocida como la declaración de la renta.
  • Modelo 190: Resumen anual de las retenciones e ingresos a cuenta declarados en el Modelo 111.
Preguntas frecuentes

¿Qué es el Modelo 347 y para qué sirve?

El Modelo 347 es una declaración informativa anual mediante la que autónomos, empresas y otras entidades comunican a la Agencia Tributaria determinadas operaciones realizadas con terceras personas cuando, en conjunto, superan los 3.005,06 euros durante el año natural.

Si te preguntas cuál es el modelo 347 o para qué es el modelo 347, la principal diferencia respecto a otros modelos tributarios es que no sirve para liquidar ni pagar un impuesto. Su finalidad es informar a Hacienda sobre determinadas compras, ventas y otras operaciones económicas para que pueda contrastar los datos declarados por las distintas partes.

Por tanto, ante la duda modelo 347 para qué sirve, funciona principalmente como un mecanismo de información y control tributario. La declaración del modelo 347 permite comprobar, por ejemplo, si las operaciones comunicadas por un proveedor coinciden con las declaradas por su cliente.

¿Por qué es importante el Modelo 347?

El Modelo 347 permite a la Agencia Tributaria cruzar información sobre determinadas operaciones económicas realizadas entre autónomos, empresas y otras entidades. De ahí la importancia de que los datos incluidos sean correctos y coincidan con la información registrada en la facturación y contabilidad del negocio.

Una diferencia entre lo declarado por las dos partes no significa necesariamente que exista una irregularidad. Puede deberse, por ejemplo, al momento en el que se haya registrado una factura o a una diferencia en la imputación de una operación.

Antes de presentar el Modelo 347 conviene revisar especialmente:

  • Los datos identificativos: NIF, nombre o razón social de cada cliente y proveedor declarado.
  • Los importes: comprobar que las cantidades acumuladas durante el ejercicio son correctas.
  • Las operaciones incluidas: verificar cuáles están sujetas a la obligación de información y cuáles quedan excluidas.
  • La imputación temporal: asegurarse de que cada operación aparece en el periodo que corresponde.
  • La información registrada: contrastar los datos del modelo con las facturas y demás documentación del negocio.

Llevar la facturación al día durante todo el ejercicio facilita esta revisión y reduce el trabajo necesario cuando llega el momento de preparar el modelo.

¿Quién está obligado a presentar el Modelo 347 y qué operaciones deben incluirse?

Para saber quién tiene que presentar el modelo 347, hay que tener en cuenta tanto la actividad desarrollada como las operaciones realizadas durante el ejercicio. Con carácter general, las personas físicas o jurídicas, públicas o privadas, y determinadas entidades que desarrollan actividades empresariales o profesionales deben informar de las personas o entidades con las que hayan realizado operaciones que, en su conjunto, superen los 3.005,06 euros durante el año natural.

Por tanto, los autónomos presentan el modelo 347 cuando cumplen los requisitos establecidos y no se encuentran en alguno de los supuestos de exclusión. Esta es también la clave para determinar quienes están obligados a presentar el modelo 347: no basta con ser autónomo o empresa, sino que hay que comprobar las operaciones realizadas y las obligaciones de información que correspondan.

Entre las operaciones que pueden tener que declararse se encuentran:

  • Compras y ventas de bienes y servicios.
  • Entregas y adquisiciones de bienes, incluso cuando estén exentas de IVA en determinados supuestos.
  • Anticipos de clientes y proveedores.
  • Subvenciones, auxilios o ayudas no reintegrables cuando deban incluirse.
  • Arrendamientos sujetos a la obligación de información.
  • Otras operaciones con terceras personas que cumplan los requisitos establecidos.

Sobre qué se declara en el 347, no basta con comprobar el importe de una factura concreta. El modelo 347 importe toma como referencia general el conjunto de operaciones realizadas con una misma persona o entidad durante el año.

Así, ante la búsqueda modelo 347 a partir de que importe, el límite general es de 3.005,06 euros anuales por cada persona o entidad, computando conjuntamente las operaciones que correspondan.

No todas las operaciones forman parte de esta declaración. Entre otras, pueden quedar fuera:

  • Las operaciones respecto de las que exista una obligación periódica de suministro de información a la Agencia Tributaria y cuyo contenido coincida con el exigido en el Modelo 347.
  • Las importaciones y exportaciones de mercancías.
  • Determinadas operaciones realizadas al margen de una actividad empresarial o profesional.
  • Las entregas y adquisiciones intracomunitarias de bienes y servicios que deban declararse mediante otras obligaciones informativas.
  • Las operaciones realizadas por determinados contribuyentes obligados a llevar sus libros registro del IVA mediante el Suministro Inmediato de Información (SII).

Por eso, para determinar exactamente qué se declara en el modelo 347 y qué operaciones se declaran en el modelo 347, hay que revisar tanto el importe anual como la naturaleza de cada operación y las posibles exclusiones.

¿Cuándo se presenta el Modelo 347 y qué pasa si se entrega fuera de plazo?

Si buscas cuándo se presenta el 347, el Modelo 347 se presenta durante el mes de febrero y recoge las operaciones correspondientes al año natural anterior. Por ejemplo, las operaciones realizadas durante 2026 se declaran en febrero de 2027.

El plazo para presentar el modelo 347 debe comprobarse cada ejercicio, ya que la fecha final puede desplazarse cuando coincide con un día inhábil.

Presentar el Modelo 347 fuera de plazo, no hacerlo cuando existe obligación o comunicar información incorrecta puede tener consecuencias tributarias. Al tratarse de una declaración informativa, las consecuencias no son las mismas que las de presentar fuera de plazo una autoliquidación con una cantidad pendiente de ingresar.

Entre las situaciones que conviene evitar están:

  • No presentar el modelo estando obligado: Hacienda puede requerir su presentación e iniciar el correspondiente procedimiento sancionador.
  • Presentarlo fuera de plazo: la presentación tardía puede ser sancionable, aunque las consecuencias dependen de las circunstancias concretas.
  • Incluir datos incorrectos o incompletos: errores en identificaciones, importes u operaciones pueden obligar a corregir posteriormente la declaración.
  • Recibir un requerimiento previo: regularizar voluntariamente una declaración omitida no es lo mismo que hacerlo después de que la Agencia Tributaria haya iniciado una actuación.

Si ha terminado el plazo y detectas que estabas obligado a presentar el Modelo 347, lo recomendable es regularizar la situación cuanto antes y comprobar si es necesario corregir también algún dato de la facturación o de otras declaraciones.

¿Cómo rellenar el Modelo 347 de forma sencilla?

Rellenar el modelo 347 es mucho más sencillo cuando las facturas emitidas, recibidas y demás operaciones del negocio están correctamente registradas durante todo el ejercicio. De esta forma, no tienes que reconstruir toda la información cuando llega febrero.

Si buscas cómo hacer el modelo 347, cómo se rellena el modelo 347 o cómo rellenar el 347, estos son los principales pasos que debes revisar:

  • Comprueba tu facturación: asegúrate de que están registradas todas las facturas emitidas y recibidas correspondientes al ejercicio.
  • Revisa clientes y proveedores: verifica los datos fiscales y calcula el importe total de las operaciones realizadas con cada uno durante el año.
  • Identifica quién supera el límite: comprueba qué terceros alcanzan el importe que obliga a informar en el Modelo 347.
  • Separa las operaciones excluidas: no todo lo registrado en tu facturación tiene que trasladarse necesariamente al modelo.
  • Comprueba las claves: cada operación debe quedar identificada correctamente según su naturaleza.
  • Revisa los importes: contrasta las cantidades declaradas con tus registros y documentación.
  • Comprueba el desglose correspondiente: revisa cómo debe imputarse la información antes de generar la declaración.
  • Haz una última revisión: un NIF incorrecto, una factura duplicada o una operación mal clasificada puede provocar diferencias en la información comunicada a Hacienda.

Con Contasimple puedes partir de los datos que ya has registrado durante el año para preparar la declaración. Así, cómo cumplimentar el modelo 347 deja de depender de recopilar manualmente todas las operaciones justo antes de que termine el plazo.

¿Cómo presentar el Modelo 347 ante la Agencia Tributaria?

Para saber cómo presentar el modelo 347, conviene diferenciar dos momentos: preparar correctamente la información y realizar después la presentación ante la Agencia Tributaria.

Contasimple facilita la preparación del modelo a partir de la información registrada en el programa. Antes de generar la declaración, es importante comprobar que las facturas del ejercicio están completas, que los datos fiscales de clientes y proveedores son correctos y que se han identificado adecuadamente las operaciones que deben incluirse.

Una vez preparado el modelo:

  • Revisa los datos del declarante.
  • Comprueba los terceros incluidos y sus NIF.
  • Contrasta los importes con la facturación registrada.
  • Corrige posibles errores antes de generar el fichero.
  • Genera la información necesaria para realizar la presentación.
  • Presenta la declaración por vía electrónica ante la Agencia Tributaria.
  • Conserva el justificante una vez finalizado el trámite.

Esta última comprobación es especialmente útil si gestionas muchas operaciones durante el año, ya que permite detectar errores antes de comunicar definitivamente la información a Hacienda.

¿Hay que incluir las exportaciones en el Modelo 347?

Con carácter general, no. El modelo 347 para exportaciones no se utiliza para declarar las exportaciones de mercancías, ya que estas operaciones están excluidas del Modelo 347. Lo mismo ocurre con las importaciones de mercancías.

Sin embargo, no debe interpretarse esta exclusión como que cualquier operación realizada con una empresa o profesional extranjero queda automáticamente fuera del modelo. La obligación depende de la naturaleza de la operación y de si esta debe declararse a través de otro mecanismo de información tributaria.

Por ejemplo, las operaciones intracomunitarias cuentan con obligaciones informativas específicas y no deben confundirse con las operaciones con terceros que se comunican mediante el Modelo 347.

Por eso, si durante el ejercicio has trabajado con clientes o proveedores extranjeros, conviene revisar por separado las operaciones internacionales antes de preparar el modelo y comprobar en qué declaración corresponde incluir cada una.

Reimagina las soluciones para tu negocio

Regístrate gratis
ley crea y crece entrada en vigor